e-Residency Казахстана подешевел. Стоит ли теперь оформлять Freedom Bank?
Новые тарифы e-Residency сделали Freedom Bank доступнее. Но сколько на самом деле стоит весь процесс и есть ли сегодня более удобные альтернативы?
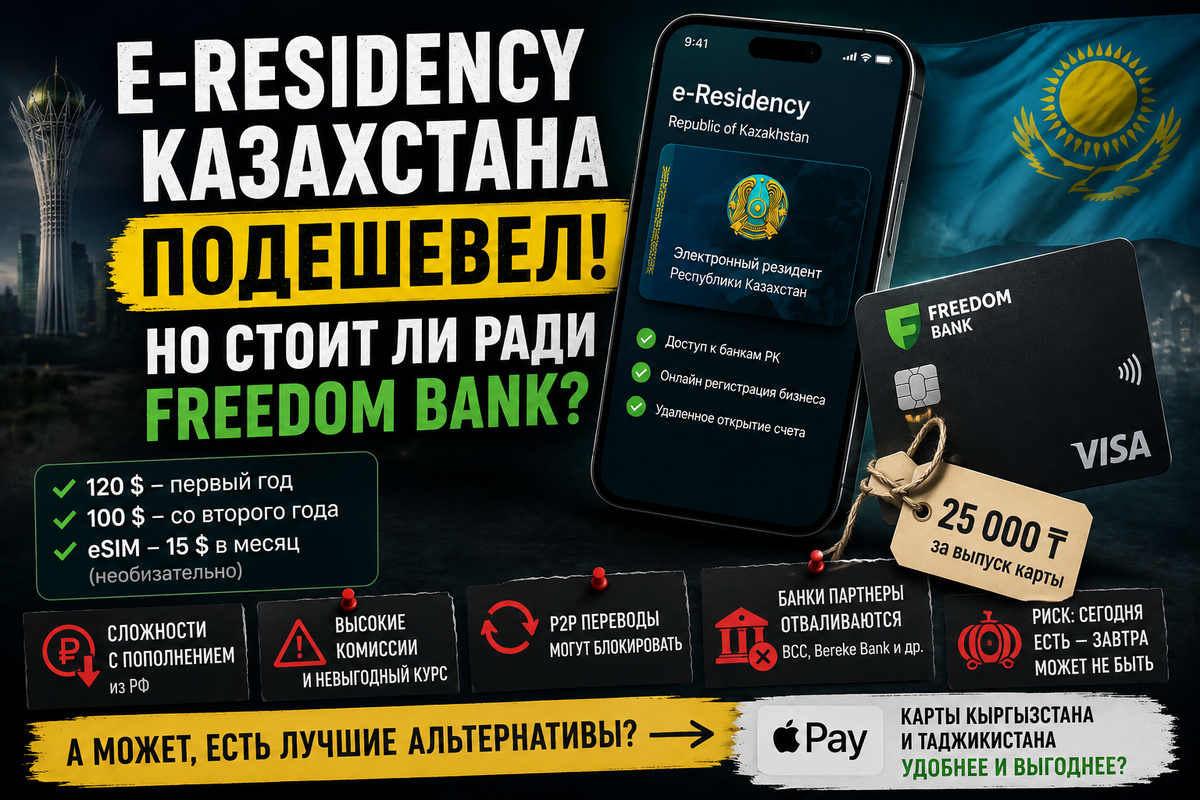
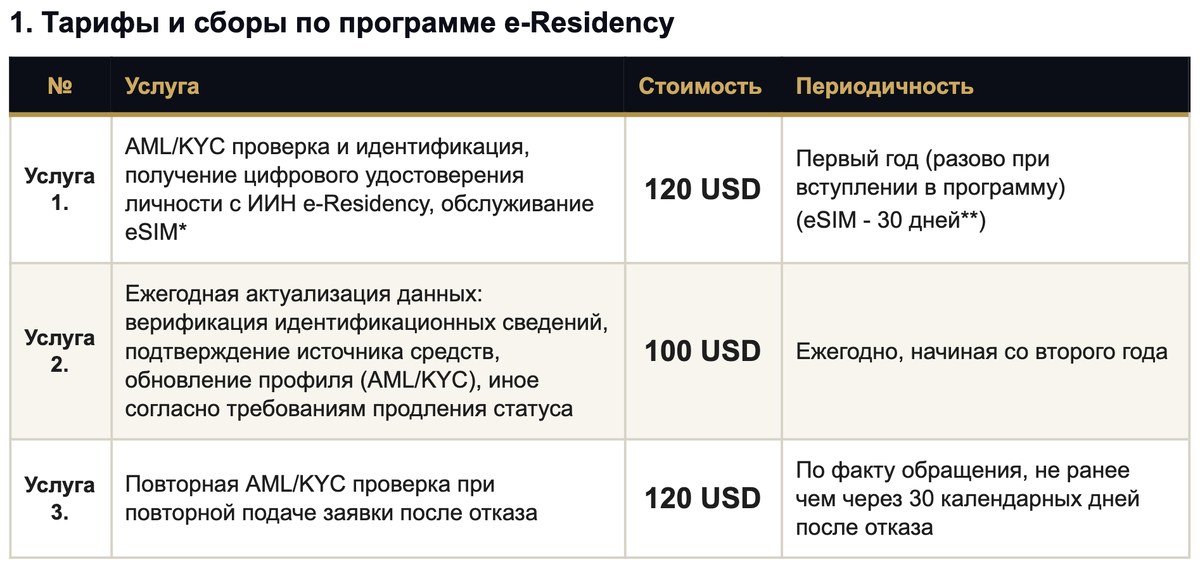
У e-Residency Казахстана изменились тарифы. Теперь первый год обслуживания стоит 120 $, а начиная со второго года — 100 $ в год.
На первый взгляд предложение стало значительно интереснее. Особенно для тех, кто рассматривает e-Residency исключительно ради дистанционного открытия Freedom Bank.
Но стоимость самой программы — это только часть расходов. Давайте коротко разберем, во сколько в итоге обходится Freedom и какие есть альтернативы.
eSIM — еще 15 $ в месяц
В рамках e-Residency предлагается электронная SIM-карта стоимостью 15 $ в месяц.
Хорошая новость в том, что постоянно оплачивать ее необязательно. eSIM можно отключить и использовать другой номер, в том числе российский, если это допускается конкретным сервисом или банком.
А если вам нужен именно казахстанский номер, есть более выгодный вариант.
Через наш сервис NeedCard.ru можно приобрести физическую SIM-карту Казахстана, а при необходимости самостоятельно перевести ее в eSIM.
Обслуживание такой SIM-карты можно сделать практически бесплатным — с сохранением номера всего за 1 ₸ в месяц.
Казахстанский номер пригодится не только для онлайн-банкинга, но и для получения SMS от зарубежных сервисов, а также регистрации там, где российские номера не принимаются или возникают сложности с подтверждением — например, Gmail, PayPal, Payoneer и других сервисах.
Физическая карта Freedom — еще 25 000 ₸
Оплата e-Residency еще не означает, что вы получите физическую банковскую карту.
За выпуск пластика Freedom Bank взимает дополнительно 25 000 ₸.
Получается, что для получения полноценной карты необходимо заплатить 120 $ за первый год e-Residency + 25 000 ₸ за пластик, а затем ежегодно оплачивать 100 $ за продолжение e-Residency.
А как пополнять Freedom из России?
И здесь начинается один из главных недостатков.
С пополнением Freedom из российских банков сегодня могут возникать сложности: повышенные комиссии, невыгодный курс конвертации или необходимость отправлять деньги по банковским реквизитам.
В последнем случае поступления приходится ждать примерно 1–3 рабочих дня.
То есть карту сначала нужно получить и оплатить, а затем еще подобрать удобный и выгодный способ ее регулярного пополнения.
P2P тоже имеет свои ограничения
Freedom достаточно внимательно контролирует P2P-операции. В зависимости от характера и количества переводов можно столкнуться с ограничениями операций или дополнительными проверками со стороны банка.
Если карта нужна для активных переводов между физическими лицами, этот момент стоит учитывать заранее.
А насколько надежна сама e-Residency?
Есть и более важный вопрос — что будет с программой и доступными через нее банками в будущем?
Оператором e-Residency выступает частная компания Verum Payments Limited, зарегистрированная в Международном финансовом центре «Астана» (AIFC). При этом отдельные процессы программы взаимодействуют с государственными системами Казахстана.
Главное — e-Residency не гарантирует открытие счета в конкретном банке. Банки самостоятельно принимают решение об обслуживании клиентов и могут менять свои требования.
И это уже происходит.
По нашей практике, BCC фактически перестал быть рабочим вариантом через e-Residency, а Bereke Bank отменяет заявки.
В результате для российского клиента банковская ценность e-Residency сегодня во многом сводится именно к Freedom Bank.
Сегодня работает — завтра условия могут измениться
После 2022 года условия обслуживания нерезидентов и отдельные продукты банков Казахстана менялись неоднократно.
Свежий пример — изменения в феврале 2026 года, затронувшие брокерское направление и Freedom Banker Card.
Поэтому нельзя гарантировать, что сегодняшняя схема:
e-Residency → Freedom Bank → зарубежная карта
будет работать на тех же условиях через несколько лет.
Программа может продолжить успешно работать, но риск изменения тарифов, банков-партнеров, законодательства или требований самого Freedom необходимо учитывать.
Так стоит ли сегодня оформлять Freedom?
Если вам нужен именно Freedom Bank, новые тарифы e-Residency действительно сделали его получение дешевле.
Но если задача заключается просто в получении удобной иностранной Visa или Mastercard, стоит сначала посмотреть альтернативы.
Через NeedCard.ru доступны карты других банков Казахстана, Кыргызстана и Таджикистана. У некоторых из них проще пополнение из России, ниже расходы на обслуживание, а банки Кыргызстана и Таджикистана уже начинают внедрять Apple Pay.
Можно подобрать карту для путешествий, зарубежных покупок, оплаты иностранных сервисов, бронирования отелей, аренды автомобилей и Apple Pay.
Итог
e-Residency стал дешевле — и это хорошая новость. Первый год теперь стоит 120 $, последующие — 100 $ в год.
Но если программа оформляется исключительно ради Freedom Bank, стоит учитывать полную картину:
120 $ за e-Residency + 25 000 ₸ за физическую карту + особенности пополнения + возможные ограничения P2P + ежегодные 100 $ + риск изменения условий программы или банка.
Поэтому сегодня вопрос стоит уже не в том, можно ли получить Freedom дистанционно.
Вопрос в том, имеет ли смысл проходить всю эту процедуру ради одной карты, когда на рынке появились более простые и в некоторых случаях более выгодные альтернативы.
Нужна зарубежная банковская карта?
Поможем сравнить доступные варианты и подобрать банк под ваши задачи.
Смотреть варианты карт